Dasar Membaca Laporan Keuangan Emiten untuk Belajar Laporan Keuangan
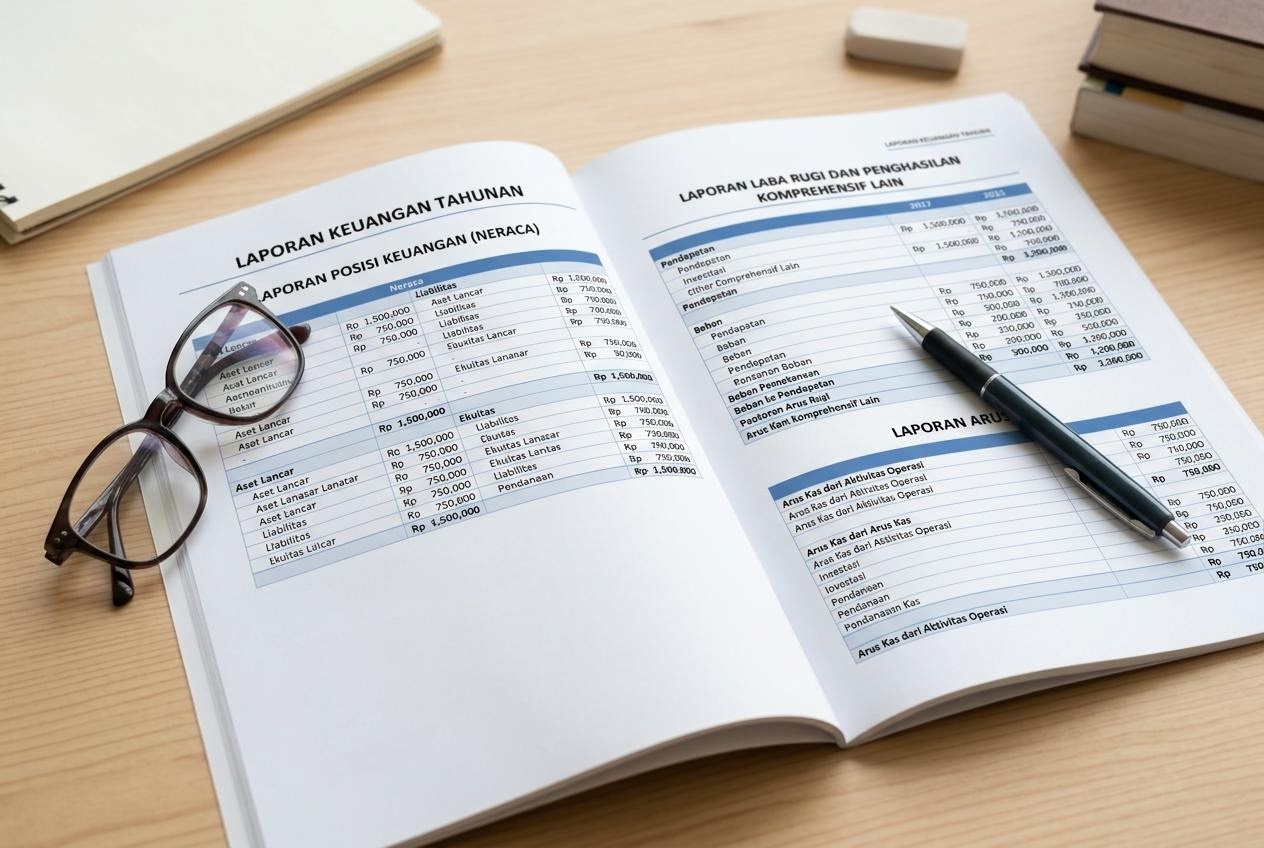
Belajar laporan keuangan emiten dimulai dengan mengenali tiga laporan inti: neraca, laba rugi, dan arus kas. Ketiganya saling melengkapi dan memberi gambaran berbeda tentang kondisi sebuah perusahaan terbuka. Referensi ini menjelaskan apa yang diceritakan masing-masing laporan pada tingkat dasar, bagaimana seorang pembelajar sebaiknya membacanya, dan mengapa satu angka tunggal tidak boleh ditafsirkan berlebihan.
Jika sebuah emiten mencatat laba besar, apakah itu otomatis berarti keuangannya sehat dan kuat?
Belum tentu. Laba hanyalah satu sisi cerita. Sebuah perusahaan bisa mencatat laba namun menghadapi kas yang menipis atau utang yang menumpuk, sehingga gambaran utuh baru muncul setelah membaca ketiga laporan bersama-sama.
Jawaban singkat
Saat belajar laporan keuangan emiten, kita akan menjumpai beberapa bagian, dan tiga yang paling mendasar adalah neraca, laba rugi, serta arus kas. Neraca menunjukkan apa yang dimiliki dan diutang pada satu titik waktu, laba rugi menunjukkan pendapatan dan beban sepanjang periode, dan arus kas menunjukkan aliran uang masuk dan keluar. Dibaca bersama, ketiganya membantu pembelajar memahami kondisi sebuah perusahaan secara lebih berimbang.
Penjelasan mendalam
Agar pemahaman terbangun rapi, kita bahas masing-masing laporan, lalu cara membaca ketiganya sebagai satu kesatuan. Berikut ringkasan singkat sebelum penjelasan tiap bagian.
| Laporan | Yang digambarkan |
|---|---|
| Neraca | Posisi aset, kewajiban, dan ekuitas pada satu titik waktu tertentu. |
| Laba rugi | Pendapatan, beban, dan hasil akhir berupa laba atau rugi selama satu periode. |
| Arus kas | Aliran uang yang benar-benar masuk dan keluar sepanjang periode. |
Neraca: potret pada satu titik waktu
Neraca, atau laporan posisi keuangan, ibarat foto kondisi perusahaan pada tanggal tertentu. Ia memuat tiga komponen: aset, yaitu apa yang dimiliki perusahaan; kewajiban, yaitu apa yang diutang; dan ekuitas, yaitu selisih keduanya yang mewakili bagian milik pemegang saham. Prinsip dasarnya, total aset selalu seimbang dengan jumlah kewajiban dan ekuitas. Dari neraca, pembelajar bisa mendapat gambaran kasar seberapa besar perusahaan bergantung pada utang dan seberapa banyak yang benar-benar menjadi milik pemiliknya.
Laba rugi: cerita sepanjang periode
Berbeda dari neraca yang berupa potret sesaat, laporan laba rugi menceritakan kinerja sepanjang suatu rentang waktu, misalnya satu kuartal atau satu tahun. Ia dimulai dari pendapatan, lalu dikurangi berbagai beban hingga menghasilkan laba atau rugi bersih. Membaca laba rugi membantu memahami apakah usaha inti perusahaan menghasilkan lebih banyak dari yang dikeluarkannya. Namun perlu diingat, angka laba dipengaruhi banyak asumsi akuntansi, sehingga tidak selalu mencerminkan uang tunai yang benar-benar diterima.
Arus kas: ke mana uang bergerak
Laporan arus kas melacak pergerakan uang tunai yang nyata, dipisahkan menjadi aktivitas operasi, investasi, dan pendanaan. Laporan ini penting karena perusahaan bisa terlihat untung di laba rugi namun mengalami tekanan kas bila uangnya tertahan, misalnya pada piutang. Bagi pembelajar, arus kas menjadi pelengkap yang menjawab pertanyaan sederhana: apakah uang benar-benar masuk, atau labanya hanya ada di atas kertas.
Belajar laporan keuangan dengan membaca ketiganya sebagai satu kesatuan
Kunci membaca laporan keuangan adalah memadukan ketiga laporan, bukan menilai dari satu saja. Neraca menunjukkan posisi, laba rugi menunjukkan kinerja, dan arus kas menunjukkan kenyataan uang. Ketika ketiganya saling mendukung, gambaran yang muncul lebih dapat dipercaya. Sebaliknya, jika satu laporan bercerita berbeda dari yang lain, itu adalah pertanda untuk menelusuri lebih dalam, bukan menyimpulkan tergesa-gesa.
Situasi penggunaan
Kemampuan membaca dasar laporan keuangan berguna dalam beberapa keadaan:
- Saat Anda ingin memahami penjelasan kinerja sebuah emiten yang dibahas dalam berita keuangan.
- Ketika belajar membandingkan dua perusahaan sejenis dengan melihat struktur aset dan bebannya.
- Sebagai latihan membaca dokumen resmi emiten agar terbiasa dengan istilah akuntansi dasar.
- Untuk menghindari kesimpulan keliru yang hanya bersandar pada satu angka, seperti laba, tanpa konteks lain.
Materi ini adalah edukasi, bukan nasihat investasi, sinyal, atau ajakan bertransaksi. Membaca laporan keuangan secara dasar tidak menggantikan analisis menyeluruh, dan satu angka tunggal tidak boleh ditafsirkan berlebihan. Konteks usaha, periode, serta catatan atas laporan keuangan tetap diperlukan untuk pemahaman yang adil. Pelajari lebih lanjut sebelum menarik kesimpulan apa pun.
Dengan mengenali apa yang diceritakan neraca, laba rugi, dan arus kas, Anda memiliki kerangka awal untuk membaca kondisi emiten secara lebih berimbang. Bila ada bagian laporan yang ingin diperjelas lebih lanjut, silakan Hubungi tim referensi atau telusuri daftar referensi untuk melanjutkan ke topik mekanisme perdagangan.